청년 버팀목 전세대출 2026 조건·금리 총정리 — 직접 받아본 후기, HUG 되는 집 3초 계산법 (1편)
청년 버팀목 전세대출은 만 19~34세 무주택 세대주가 보증금 3억 원 이하 집을 구할 때 최대 1.5억 원을 연 2.2~3.3%(수도권 기준)로 빌릴 수 있는 정부(주택도시기금) 전세대출이에요.
저는 2024년에 이 대출로 이사를 했어요. 집 보러 30곳 가까이 다니고, 은행 세 군데서 거절당하고, 자산심사만 23일을 기다렸어요. 그때 겪은 걸 2026년 9월 기준 공식 조건으로 다시 확인해서 정리했어요. 그 사이 한도와 금리가 바뀌었으니, 예전 글만 보고 준비하면 안 돼요.
글이 길어서 두 편으로 나눴어요.
- 1편 (이 글): 조건, 금리, 우대 금리, HUG vs HF, HUG 되는 집 계산법, 신청 순서
- 2편: 계약서 특약, 은행 서류 13개, 이삿날 체크리스트, 보증료 최대 40만 원 돌려받기 → 2편 바로 보기
1. 30초 요약
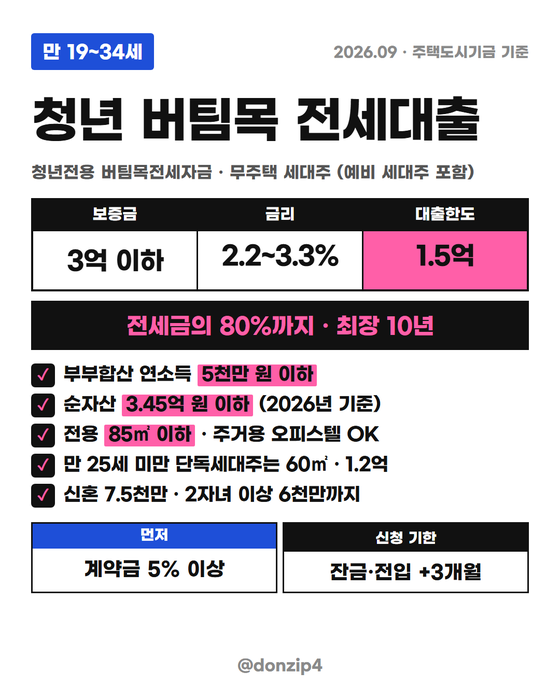
| 항목 | 내용 |
|---|---|
| 나이 | 대출 접수일 기준 만 19~34세 세대주 (예비 세대주 포함) |
| 집 | 세대원 전원 무주택 |
| 소득 | 부부합산 연소득 5천만 원 이하 (2자녀 이상 가구 등 6천만 원, 신혼가구 7.5천만 원 이하) |
| 자산 | 부부합산 순자산 3.45억 원 이하 (2026년 기준) |
| 대상 주택 | 보증금 3억 원 이하, 전용 85㎡ 이하 (주거용 오피스텔 포함) |
| 한도 | 최대 1.5억 원, 전세금의 80% 이내 |
| 금리 | 연 2.2~3.3% (변동금리) |
| 기간 | 2년, 연장해서 최장 10년 (미성년 자녀 1명당 2년 추가, 최장 20년) |
| 신청 기한 | 잔금일과 전입일 중 빠른 날부터 3개월 이내 |
| 조건 | 계약금 5% 이상을 낸 뒤 신청 |
만 25세 미만 단독세대주는 전용 60㎡ 이하, 한도 1.2억 원이에요. 중소·중견기업에 다니면서 군대를 다녀왔다면, 복무 기간만큼 나이 제한이 늘어나요 (최대 만 39세).
2024년에 비해 달라진 것
- 한도: 2억 원 → 1.5억 원 (2025년 6월 27일까지 계약한 건은 예전처럼 2억 원). 만 25세 미만 단독세대주는 1.5억 → 1.2억 원이에요.
- 금리: 제가 알아볼 때는 연 1.8~2.7%였어요. 2024년 8월 16일에 한 번 오르고, 2025년 3월 24일에 수도권이 한 번 더 올라서 지금은 연 2.2~3.3%(지방은 0.2%p 낮음)예요. 변동금리라 기존 대출자에게도 바뀐 금리가 적용될 수 있어요. 적용 시점은 은행에 확인하세요.
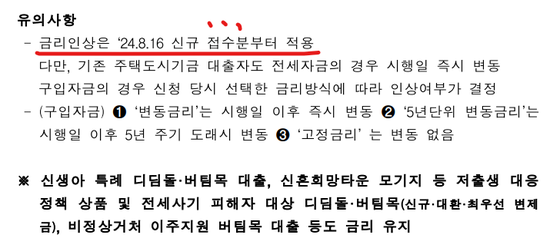
▲ 2024년 8월 금리가 오를 때 제가 캡처해 둔 표예요 (당시 1.8~2.7% → 2.0~3.1%). 지금은 여기서 수도권이 0.2%p 더 올랐어요.
2. 내 금리는 몇 %?
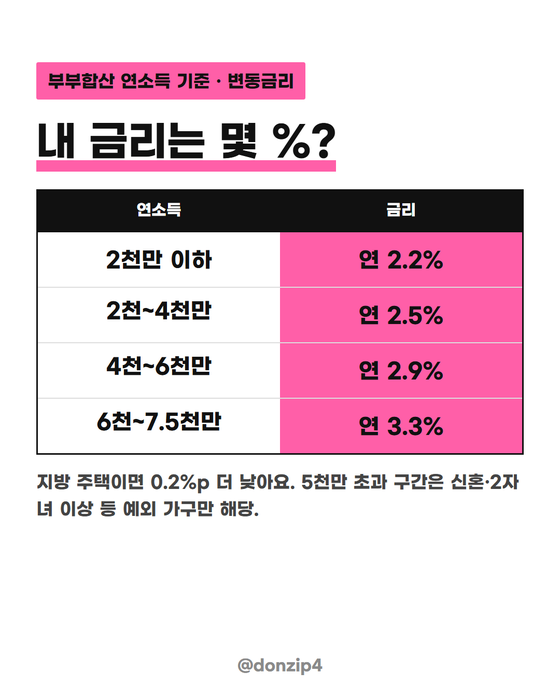
| 부부합산 연소득 | 금리 (보증금 3억 원 이하) |
|---|---|
| 2천만 원 이하 | 연 2.2% |
| 2천만 원 초과 ~ 4천만 원 이하 | 연 2.5% |
| 4천만 원 초과 ~ 6천만 원 이하 | 연 2.9% |
| 6천만 원 초과 ~ 7.5천만 원 이하 | 연 3.3% |
- 집이 지방에 있으면 0.2%p 더 낮아요.
- 5천만 원을 넘는 구간은 신혼가구, 2자녀 이상 가구 같은 예외 가구에만 해당해요.
금리를 더 낮추는 우대 금리
아래 추가 우대는 여러 개를 합칠 수 있어요. 단, 뒤에 나오는 기본 우대까지 모두 합쳐서 최대 0.5%p까지만 깎여요 (기초수급·차상위·한부모는 1.0%p, 다자녀는 0.7%p까지).
| 추가 우대 | 폭 |
|---|---|
| 중소·중견기업 다니는 청년 (또는 정부 지원 받는 청년 창업자) | 0.3%p, 최대 4년 |
| 만 25세 미만 단독세대주 (60㎡ 이하, 대출 1.2억 원 이하) | 0.3%p, 최대 4년 |
| 주거안정 월세대출 성실납부자 | 0.2%p |
| 필요 금액의 30% 이하만 빌리는 경우 | 0.2%p, 최대 4년 |
| 부동산 전자계약 (2026.12.31 신규 접수분까지) | 0.1%p, 최초 1회 |
이것과 별도로 기초생활수급·차상위(1.0%p), 한부모(1.0%p), 장애인·다문화·노인부양·고령자 가구(0.2%p), 자녀(1명 0.3%p, 2명 0.5%p, 3명 이상 0.7%p) 우대가 있어요. 이 중에서는 하나만 받을 수 있어요. 자녀 우대는 2025년 3월 24일 신규 접수분부터 자녀 1명당 4년씩, 최대 12년 적용돼요. 우대를 다 받아도 최종 금리는 연 1.0% 밑으로 내려가지 않아요.
직접 해 본 팁: 저는 중소기업 우대로 신청했어요. 기금e든든에서 신청할 때 회사명과 사업자등록번호를 적는데, 이 우대는 나중에 회사 확인이 끝나야 반영되더라고요. 신청 화면에서 바로 안 잡힌다고 당황하지 않아도 돼요.
전자계약 0.1%p는 부동산과 집주인 모두 전자계약을 할 수 있어야 해서, 저는 결국 못 받았어요. 해 보고 싶다면 계약 전에 부동산에 먼저 물어보세요.
중기청 대출은? 예전에 인기 많던 '중소기업취업청년 전월세보증금대출'은 신규 접수가 끝나서 지금 주택도시기금 상품 목록에 없어요. 대신 청년 버팀목에 위의 중소기업 취업 청년 0.3%p 우대가 들어가 있어요.
3. HUG vs HF, 뭐로 받을까
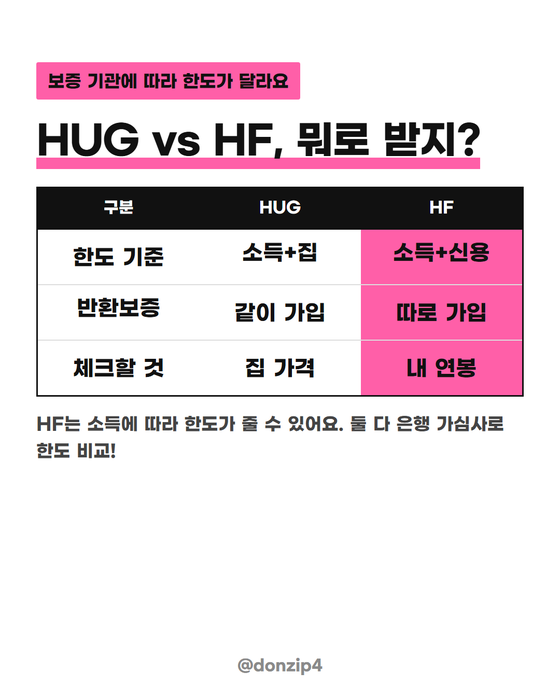
청년 버팀목은 은행이 보증서를 담보로 돈을 빌려줘요. 보증 기관을 둘 중에서 고르게 돼요.
| 구분 | HUG 전세금안심대출보증 | HF 전세자금보증 |
|---|---|---|
| 한도·가능 여부 | 내 소득 + 집(목적물)에 따라 결정 | 내 소득 + 신용도에 따라 결정 |
| 전세금 반환보증 | 대출보증과 같이 가입 (따로 떼어 낼 수 없음) | 대출보증만, 반환보증은 따로 가입 가능 |
| 문의 | 1566-9009 | 1688-8114 |
HF는 소득을 보고 한도를 정해서, 연봉이 낮으면 원하는 금액보다 적게 나올 수 있어요. 그래서 저는 은행 가심사를 HF와 HUG 둘 다 받아 보고 HUG로 진행했어요. HUG는 전세금을 돌려받지 못할 때를 대비하는 반환보증까지 한 번에 되는 대신, 집 조건이 까다로워요.
4. HUG 되는 집인지 3초 계산법
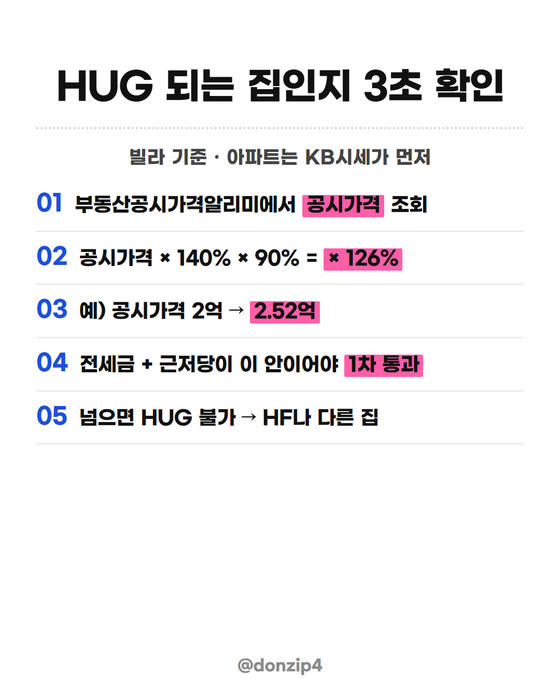
집 보러 다닐 때 제일 많이 쓴 방법이에요. 마음에 드는 집을 찾았는데 HUG가 안 되면 처음부터 다시 찾아야 하거든요.
빌라(연립·다세대)와 단독·다가구는 HUG가 주택가격을 공시가격의 140%로 보고, 그중 90%까지만 보증해요. 그래서 이렇게 계산해요.
- 부동산공시가격알리미(realtyprice.kr)에서 그 집 공시가격을 찾아요 (빌라는 공동주택가격).
- 공시가격 × 140% × 90% = 공시가격 × 126%
- 예) 공시가격 2억 원 → 2억 × 1.26 = 2.52억 원
- 전세금 + 집주인 대출(등기부등본 을구의 근저당 금액)이 이 금액 안에 들어와야 기본 조건을 통과해요.
- 아파트·오피스텔은 KB시세 같은 시세가 먼저 적용되고, 시세가 없을 때 공시가격 140%를 써요. 감정평가를 받으면 그 금액이 우선이에요.
- 이 계산 말고도 조건이 더 있어요. 집주인 대출(선순위 채권)이 주택가액(주택가격 × 90%)의 60% 이내여야 하고, 압류·가압류가 없고, 위반건축물이 아니어야 해요. 다가구는 먼저 들어온 다른 세입자 보증금도 합쳐서 계산해요.
기준을 넘으면 HUG는 안 되니 HF를 알아보거나 다른 집을 찾아야 해요. 최종 가능 여부는 HUG나 은행 심사로 확인하세요.
집 볼 때 같이 본 것
- 등기부등본으로 근저당이 없는지(무융자) 확인
- 보증금 3억 원 이하, 전용 85㎡ 이하
- 물 내려 보고, 창문 열어 보고, 지금 세입자에게 왜 이사 가는지 물어보기
5. 신청 순서 (제가 실제로 한 일정)
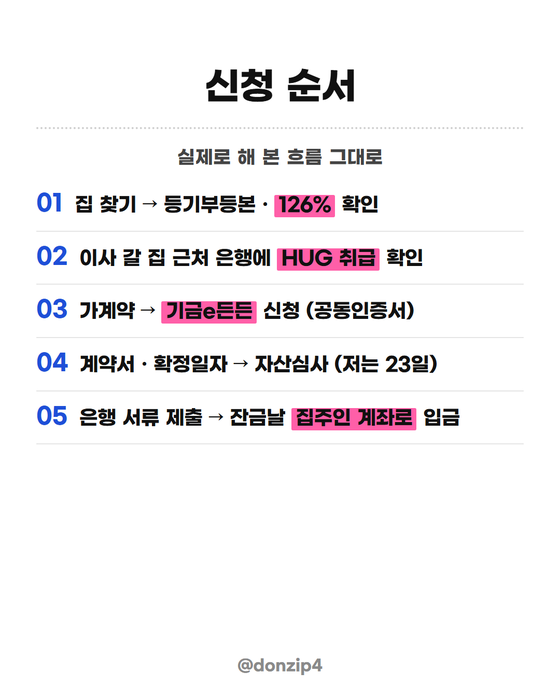
| 시기 | 한 일 | 메모 |
|---|---|---|
| 이사 3~4개월 전 | 지금 집주인에게 나간다고 알리기 | 계약 만료 전에 미리 |
| 이사 2~3개월 전 | 매물 찾기, 은행 가심사 (HF·HUG) | 계약서 없이 대략 한도 확인 |
| D-63~61 | 가계약, 은행 돌며 HUG 취급 은행 찾기 | 계약금 5% 이상이 조건 |
| D-60 | 기금e든든 신청 → 다음 날 예비 자산심사 적격 | 공동인증서 필요 |
| D-57 | 계약서 작성 → 다음 날 확정일자 | 주민센터 방문 |
| D-37 | 사후 자산심사 완료 | 접수부터 23일 걸림 |
| D-32 | 은행에 서류 제출 (다음 날 보완 서류) | 서류 목록은 2편에 |
| D-18 | 리파인 문자 | 오면 거의 다 된 거예요 |
| 이사 당일 | 대출 실행 → 전입신고, 리파인 방문 | 대출금은 집주인 계좌로 입금 |
기금e든든 신청 (https://enhuf.molit.go.kr)
- 대출 신청 → 주택전세자금대출 순서로 들어가요. 계약일, 대출 희망일, 대출받을 은행 지점을 적어야 해서, 은행을 먼저 정해 두는 게 좋아요.
- 온라인으로 신청한 뒤에는 신청한 은행 지점에 직접 가서 서류를 내요.
- 저는 공동인증서(옛 공인인증서) 로그인이 필요했어요. PC에 미리 옮겨 두면 두 번 일하지 않아요.
- 신청 기한은 잔금일과 전입일 중 빠른 날부터 3개월 이내예요. 하지만 심사가 오래 걸릴 수 있으니 저는 이사 두 달 전에 넣었어요. 신청 화면에도 30일 전에는 신청하라는 안내가 떴어요.
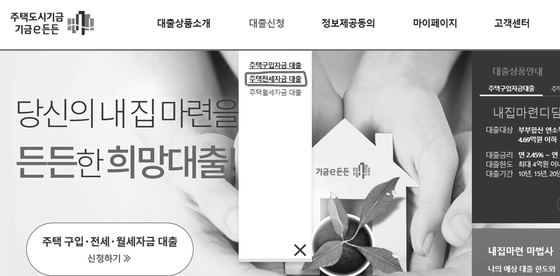
▲ 2024년 당시 기금e든든 안내예요. 전월세 대출은 신청일로부터 최소 30일 뒤로 대출 희망일을 잡으라고 했어요. 지금 기준은 신청 화면에서 다시 확인하세요.
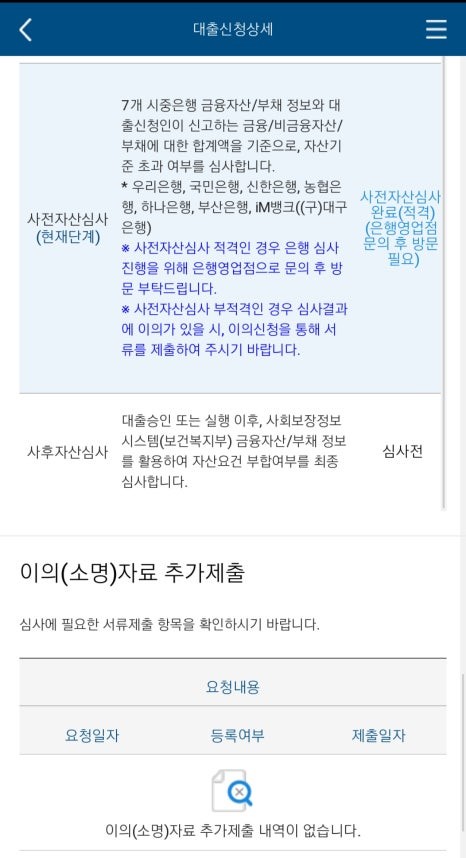
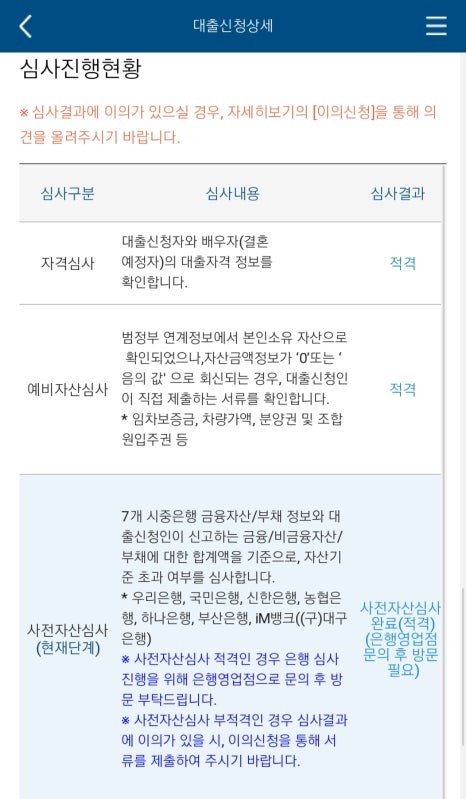
▲ 신청 후에는 기금e든든 "심사진행현황"에서 자격심사 → 예비자산심사 → 사전자산심사 → 사후자산심사 순서로 결과를 볼 수 있어요.
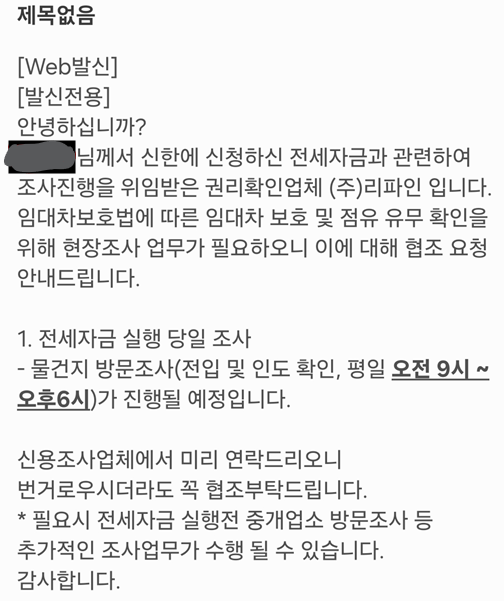
▲ 사후 자산심사가 끝나면 카카오톡 알림톡이 와요. 저는 접수하고 23일 뒤에 받았어요. 이제 서류 들고 은행만 가면 돼요.
은행 고르기
- 취급 은행: 우리, KB국민, NH농협, 신한, 하나, IBK기업, iM뱅크, BNK부산, BNK경남 등
- 원칙적으로 이사 갈 집이 있는 지역의 영업점에서 해 줘요. 저는 회사 근처 은행에 갔다가 같은 지역이 아니라서 돌아 나왔어요.
- 같은 은행이라도 지점마다 HUG를 안 하거나, 하반기에는 지점 HUG 한도가 찼다며 거절하는 곳이 있었어요. 저는 네 번째 은행에서 겨우 받아 줬어요. 가기 전에 "HUG 청년 버팀목 전세대출 가능한가요?"라고 전화로 먼저 물어보세요.
다음 편에서 이어져요
계약서에 꼭 넣을 특약 3가지, 은행에 낸 서류 13개, 이삿날 체크리스트, 그리고 반환보증 보증료 최대 40만 원 돌려받는 법은 2편에 정리했어요. → 2편 바로 보기
바로가기 링크 모음
| 할 일 | 사이트 |
|---|---|
| 청년 버팀목 공식 조건 | https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020301.jsp |
| 대출 신청 (기금e든든) | https://enhuf.molit.go.kr |
| 공시가격 조회 (126% 계산) | https://www.realtyprice.kr |
| HUG 보증 가능 여부 | https://www.khug.or.kr |
| 부동산 전자계약 (0.1%p 우대) | https://irts.molit.go.kr |
이 글의 기준
주택도시기금 '청년전용 버팀목전세자금' 상품 안내와 주택도시보증공사(HUG) 보증 안내를 2026년 9월 27일에 확인해 정리했어요. 일정과 은행 이야기는 2024년 제 실제 경험이라 지금은 은행·지점마다 다를 수 있어요. 금리는 변동금리라 바뀔 수 있고, 최종 한도와 우대 금리는 은행 심사로 정해져요. 개인 경험을 정리한 글이며 대출을 권유하는 글이 아니에요.